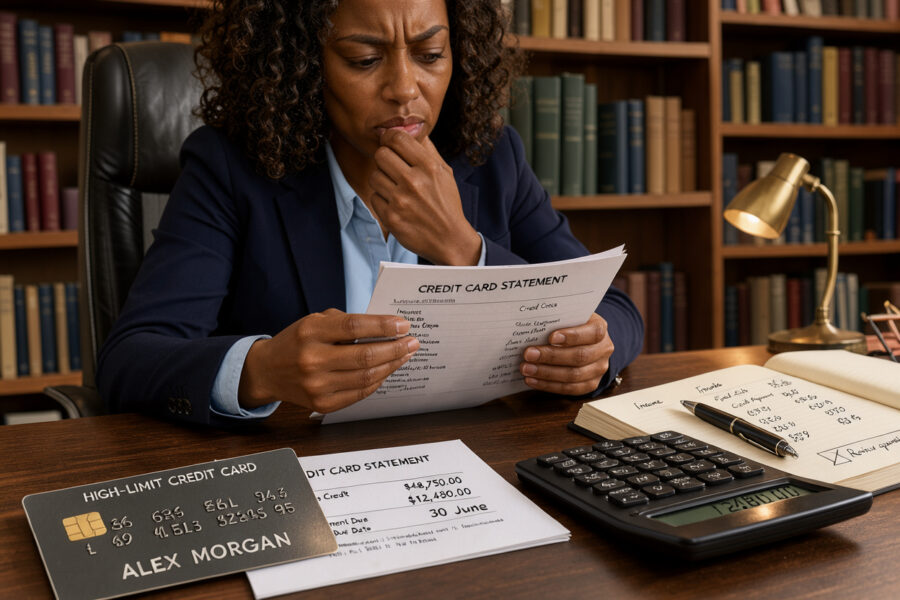
Muitas instituições financeiras oferecem hoje maior poder de compra aos clientes. Essa facilidade pode atrair o consumidor, mas o limite não é renda extra.
O banco oferece apenas uma capacidade de endividamento, não dinheiro disponível. Por isso, os cuidados ao utilizar cartões de crédito com limites elevados ajudam a manter a saúde financeira.
Um planejamento rigoroso evita parcelas acumuladas. Antes de uma compra importante, priorize o controle do orçamento mensal.
Também acompanhe as taxas de juros e proteja seus dados nas compras digitais. Essa responsabilidade mantém o cartão como aliado, não como problema futuro.
Principais pontos de atenção
- O limite alto não é uma extensão do seu salário mensal.
- Mantenha um controle rígido sobre o total de parcelas ativas.
- Evite gastos por impulso apenas porque o saldo permite.
- Monitore as taxas de juros para não comprometer sua renda.
- Priorize a segurança digital para evitar fraudes em transações.
O que mudou no uso de cartões com limites elevados no Brasil
O acesso fácil a limites altos nos cartões de crédito no Brasil mudou drasticamente o consumo das pessoas. O mercado financeiro ficou mais ágil, e o poder de compra passou a ser usado com um toque no celular.
A expansão do crédito disponível e o comportamento dos consumidores
Com muito crédito disponível, muitos usuários têm uma falsa sensação de riqueza. Esse cenário incentiva decisões impulsivas: o limite alto parece renda mensal, mas representa uma dívida futura.
Um limite maior exige um comportamento financeiro mais rigoroso. O uso excessivo pode criar compromissos longos e dificultar a organização do orçamento doméstico a longo prazo.
Por que bancos e fintechs ampliam limites de clientes
As instituições financeiras usam algoritmos avançados para fazer o aumento de limite automaticamente. Elas analisam o histórico de pagamentos, a movimentação da conta corrente e o tempo de relacionamento com o banco.
Essa estratégia busca fidelizar o cliente e estimular o uso constante do cartão. Porém, o novo limite nem sempre acompanha a capacidade real de pagamento, exigindo muita cautela.
Reações de órgãos de defesa do consumidor e instituições financeiras
Órgãos de proteção ao crédito alertam para o superendividamento causado pela oferta excessiva de limites. Eles recomendam ler os contratos e entender todos os custos antes de aceitar um novo aumento de limite.
As instituições financeiras, por outro lado, buscam equilibrar o crédito disponível com políticas responsáveis de concessão. Manter saudável o comportamento financeiro do cliente evita inadimplência e sustenta o sistema de cartões de crédito no Brasil.
Cuidados ao utilizar cartões de crédito com limites elevados
Muitos consumidores confundem o limite disponível com uma extensão da renda mensal. Essa visão pode causar desequilíbrio financeiro, sobretudo quando o banco oferece mais crédito do que o cliente ganha.
Limite aprovado não representa renda disponível
O limite aprovado é uma margem de crédito dada pelo banco após analisar risco e histórico de crédito. Ele não é complemento do salário nem dos rendimentos mensais.
Se tratar esse valor como orçamento, você pode gastar mais do que consegue pagar. Lembre-se: o crédito é uma dívida que deverá ser quitada integralmente no futuro.
Diferença entre capacidade de compra e capacidade de pagamento
Há diferença entre o que você consegue comprar e o que tem capacidade de pagamento. Um limite alto permite compras caras, mas seu fluxo de caixa pode não suportar as parcelas.
"O controle financeiro não é sobre quanto você pode gastar, mas sobre quanto você pode pagar sem comprometer o seu futuro."
Avaliar sua capacidade de pagamento exige revisar todas as despesas fixas e variáveis. Antes de usar o cartão, veja se a fatura caberá no bolso sem apertar o orçamento mensal.
Riscos de concentrar despesas em um único cartão
A concentração de despesas em um único cartão parece prática, mas pode esconder riscos. Com todos os gastos reunidos, fica mais difícil ver o consumo e notar excessos.
- Dificuldade em monitorar o orçamento total.
- Maior impacto em caso de bloqueio ou fraude no cartão.
- Sensação falsa de controle sobre os gastos totais.
Compras parceladas e o comprometimento futuro do orçamento
As compras parceladas ajudam, mas são perigosas sem planejamento. Cada parcela reduz o limite disponível e compromete o orçamento por vários meses.
Ao acumular compras a prazo, você pode comprometer grande parte da renda futura. Essa concentração de despesas parceladas vira uma bola de neve, reduz sua liberdade e dificulta a reserva de emergência.
Como manter o controle do limite disponível
Definir limites pessoais ajuda a manter a segurança financeira no dia a dia. Um limite alto pode criar a falsa impressão de haver mais dinheiro disponível. Por isso, o controle do limite disponível evita o superendividamento.
Definição de um limite pessoal abaixo do valor oferecido
Defina um limite pessoal abaixo do valor oferecido pela instituição financeira. Trate esse valor como seu limite real e mantenha uma margem para emergências.
Essa prática reduz gastos impulsivos e preserva a saúde do orçamento mensal.
Acompanhamento de compras à vista e parceladas
O acompanhamento de compras exige atenção, principalmente quando várias parcelas estão acumuladas. Some as prestações futuras para saber quanto do limite já está comprometido.
Uma compra parcelada reduz o limite disponível por vários meses. Registre cada transação para evitar surpresas ao consultar a fatura.
Uso de aplicativos para consultar lançamentos em tempo real
A tecnologia ajuda na gestão das finanças pessoais. Os aplicativos bancários mostram os gastos na hora e indicam quanto ainda pode gastar.
Organização das despesas por categorias e datas de vencimento
A organização financeira fica mais simples quando você separa os gastos por categorias. Dividir despesas fixas e variáveis mostra onde é possível economizar.
Alinhar o vencimento das contas ao recebimento do salário evita juros por atraso. Confira abaixo métodos para monitorar seus gastos:
| Método | Facilidade | Eficiência |
|---|---|---|
| Aplicativo do Banco | Alta | Excelente |
| Planilha Manual | Média | Muito Alta |
| Anotações em Papel | Baixa | Moderada |
Revisão periódica do limite conforme mudanças na renda
A vida financeira muda com o tempo. Ao ocorrer uma mudança significativa na renda, revise seu limite pessoal.
Se a renda diminuir, reduza o teto de gastos para manter o equilíbrio. Se aumentar, avalie investir a diferença em vez de elevar o limite.
Prevenção ao superendividamento começa antes da compra
A prevenção ao superendividamento começa antes de finalizar qualquer compra. Cada nova despesa afeta o equilíbrio das contas futuras.
Uma postura cautelosa ajuda a manter o crédito como aliado, não como peso. Planejar é o segredo para manter a tranquilidade financeira.
Análise do comprometimento da renda mensal
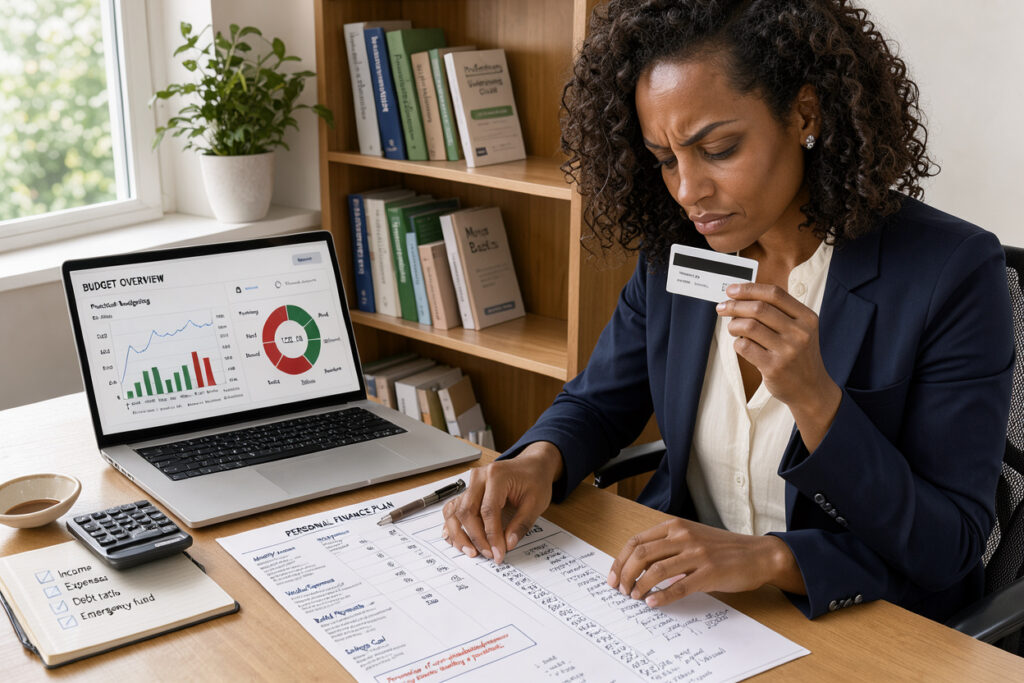
Fazer uma análise do comprometimento da renda mostra quanto do seu ganho já está reservado. Some despesas fixas, como aluguel e consumo, às parcelas de compras anteriores.
Se as parcelas passarem de 30% da renda líquida, ligue o sinal de alerta. Um orçamento mensal organizado mostra se ainda há margem para novos gastos.
Identificação de sinais de perda de controle financeiro
Alguns comportamentos mostram que o controle financeiro está escapando. Usar sempre o limite do cartão ou pagar apenas o mínimo são exemplos claros.
Ansiedade ao consultar o saldo e empréstimos para quitar dívidas anteriores também são alertas. Reconhecer esses sinais precocemente evita que a situação se torne insustentável.
Cuidados ao usar mais de um cartão de crédito
Ter vários cartões pode criar uma falsa sensação de poder de compra. Usar mais de um aumenta o risco de perder a visão dos gastos.
Centralize as compras ou use uma planilha única para controlar tudo. Evite concentrar gastos em datas de vencimento muito próximas, pois isso pode sufocar o caixa.
Como evitar que parcelas pequenas se acumulem
O perigo das parcelas acumuladas está na ilusão de que valores baixos não afetam o orçamento. Com o tempo, várias compras de pequeno valor somadas criam um montante mensal que consome grande parte da receita.
Questione sempre se a compra é necessária antes de parcelar. Tente priorizar pagamentos à vista sempre que possível para evitar o efeito bola de neve no cartão.
Alternativas para lidar com despesas imprevistas sem ampliar dívidas
Imprevistos acontecem, mas não precisam gerar novas dívidas no cartão. Criar uma reserva de emergência é a forma mais segura de cobrir gastos inesperados.
Se a reserva não bastar, negocie prazos com prestadores ou corte gastos não essenciais por algum tempo. Priorizar o pagamento de dívidas caras é melhor que usar o crédito rotativo durante uma crise.
Taxa de juros do crédito rotativo exige atenção imediata
Você sabia que o crédito rotativo pode transformar uma dívida pequena em um grande problema financeiro? Ao pagar menos que o total, o consumidor entra automaticamente nessa modalidade. Ela tem uma das maiores taxas do mercado brasileiro.
O que acontece quando a fatura não é paga integralmente
Ao pagar apenas parte da fatura, o saldo restante é financiado para o mês seguinte. Esse saldo sofre a incidência da taxa de juros do crédito rotativo, aplicada diariamente ao valor pendente. Essa prática cria um efeito bola de neve e dificulta a quitação da dívida.
Diferenças entre crédito rotativo, parcelamento da fatura e empréstimo
O crédito rotativo financia automaticamente o saldo quando você paga menos que o total. O parcelamento da fatura divide o saldo em prestações fixas, com juros menores. Já o empréstimo pessoal costuma ter taxas mais competitivas e pode quitar o cartão de uma só vez.
Como comparar o custo efetivo antes de aceitar uma proposta
Para decidir melhor, observe o custo efetivo total (CET) de cada oferta. O CET inclui juros, taxas administrativas, impostos como o IOF e outros encargos bancários. Comparar apenas a parcela pode ser um erro, pois o custo final pode superar o esperado.
Encargos, multa, juros e impacto no saldo devedor
Além dos juros mensais, o atraso ou pagamento parcial pode gerar multa e juros de mora. Esses valores aumentam o saldo devedor e a base de cálculo dos meses seguintes. O impacto financeiro é cumulativo e pode comprometer muito o orçamento familiar sem ação rápida.
Por que o pagamento mínimo deve ser tratado como exceção
O pagamento mínimo deve ser apenas uma medida de emergência extrema. Ao escolhê-lo, o cliente pode entrar no rotativo, com um custo efetivo total muito elevado. Priorizar o pagamento integral é a estratégia mais inteligente para manter a saúde financeira e evitar o superendividamento a longo prazo.
Pagamento integral da fatura reduz riscos e custos
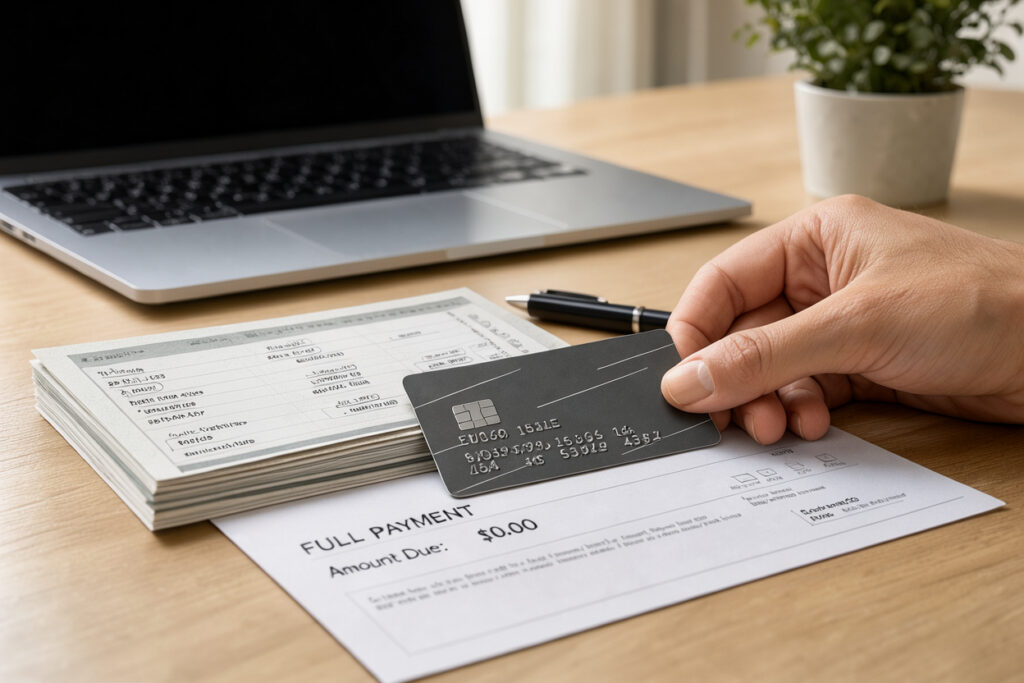
Quitar o saldo total do cartão ajuda a manter a saúde financeira sob controle. Priorizar o pagamento integral da fatura evita juros abusivos e mantém o limite disponível para emergências reais.
Planejamento do valor total antes de confirmar uma compra
Antes de finalizar uma transação, calcule se a parcela ou a compra à vista cabe no orçamento mensal. Planejar o valor total reduz a necessidade de usar o crédito rotativo, uma das formas mais caras de endividamento no Brasil.
Criação de uma reserva para a data de vencimento
Muitos usuários enfrentam dificuldades por não separar o dinheiro das despesas fixas. Criar uma reserva financeira para o vencimento do cartão garante o valor necessário e evita gastos supérfluos.
Conferência da fatura antes do débito ou pagamento
Fazer o pagamento da fatura sem conferir os lançamentos antes é um erro comum e caro. Revise cada item para confirmar se os valores correspondem aos comprovantes guardados durante o mês.
Contestação de cobranças desconhecidas ou duplicadas
Se identificar algo estranho, faça a contestação de cobranças imediatamente junto à instituição financeira. Em compras duplicadas ou lançamentos desconhecidos, agir rápido protege seu patrimônio e evita pagamentos indevidos.
Cuidados ao antecipar parcelas e reorganizar o orçamento
Antecipar parcelas pode liberar limite e gerar descontos, sem comprometer o fluxo de caixa. Ao reorganizar o orçamento, verifique o valor destinado ao pagamento da fatura. Ele não deve prejudicar sua reserva de emergência nem contas essenciais, como aluguel e luz.
Alertas de transações suspeitas reforçam a proteção contra fraudes financeiras
A segurança financeira começa com vigilância constante sobre cada movimentação do cartão. Medidas preventivas ajudam o consumidor a identificar irregularidades rapidamente e garantem uma proteção contra fraudes financeiras mais eficaz.
Acompanhar os alertas de transações suspeitas é o primeiro passo para controlar seu dinheiro. Com informação, o usuário evita surpresas na fatura e protege seu patrimônio.
Como ativar notificações de compras por aplicativo e SMS
A maioria dos bancos e fintechs oferece notificações em tempo real. Para ativá-las, acesse as configurações de segurança no aplicativo oficial da instituição financeira.
- Procure pela aba de "Configurações" ou "Segurança".
- Ative a opção de "Notificações de compras" ou "Alertas de uso".
- Escolha receber os avisos via notificação push ou SMS para cada transação aprovada.
Comportamentos que podem indicar fraude ou clonagem
Alguns sinais indicam que existe um problema com seu cartão. Fique atento a compras em locais desconhecidos ou em horários incomuns.
Tentativas sucessivas de compras com valores baixos são conhecidas como testes de cartão. Se notar movimentação estranha, aja imediatamente para evitar prejuízos maiores.
Procedimentos para bloquear o cartão diante de uma transação não reconhecida
Agir rápido é fundamental para manter a segurança do cartão em emergências. O bloqueio imediato impede novos débitos indevidos.
Contato com o banco pelos canais oficiais
Use canais oficiais, como o chat do aplicativo, o telefone no verso do cartão ou o site verificado. Evite números encontrados em sites de busca não oficiais, pois golpistas criam páginas falsas para interceptar ligações.
Registro da contestação e preservação de comprovantes
Ao entrar em contato, solicite o número do protocolo e anote-o em local seguro. Tire capturas de tela da transação suspeita e guarde comprovantes que mostrem que você não fez a compra.
Cuidados com links, ligações e mensagens falsas em nome de bancos
Criminosos usam engenharia social para obter dados sensíveis. Nunca clique em links de SMS ou e-mail que prometam "desbloqueio de conta" ou "atualização de segurança".
Instituições financeiras sérias não pedem senhas ou códigos de verificação por telefone. Se receber uma ligação suspeita, desligue e procure seu gerente ou suporte oficial.
Uso seguro de cartões virtuais em compras online
O cartão virtual é uma ferramenta segura para compras frequentes na internet. Ele funciona como um espelho do cartão físico, mas usa dados diferentes e protege o limite principal.
Muitos bancos permitem criar cartões virtuais temporários, que expiram após uma única compra. Isso reduz o risco de clonagem, pois dados interceptados deixam de valer para novas transações.
Conclusão
Ter um limite elevado no cartão de crédito exige maturidade e disciplina. Esse valor não amplia a renda mensal; ele é uma forma de pagamento que pede cautela.
O uso consciente do cartão torna as compras mais positivas. Pagar a fatura inteira evita juros abusivos e mantém o orçamento equilibrado durante os meses.
A segurança financeira depende de uma atitude ativa nas finanças pessoais. Acompanhar cada transação e revisar o limite disponível evita surpresas desagradáveis no vencimento.
Manter um controle de gastos rigoroso ajuda a aproveitar cartões de instituições como Itaú, Bradesco ou Nubank. Planejar evita que o crédito vire uma armadilha para o patrimônio da família.
Conferir a fatura e ativar alertas de segurança protege contra fraudes. Essas ações simples trazem tranquilidade e tornam o crédito um aliado na organização financeira.